Porto Alegre, 19 de novembro de 2026 – O mercado brasileiro de feijão carioca apresentou liquidez reduzida e referências estáveis ao longo da semana, apesar de uma mudança no perfil da procura, com compradores buscando mais lotes de nota 8,5 ou superiores, boa umidade, nota de cor satisfatória e ausência de manchas e grãos brotados. Segundo o analista de Safras & Mercado, Evandro Oliveira, a oferta limitada desses padrões restringiu os negócios, configurando uma escassez qualitativa, e não uma falta generalizada de produto. Os empacotadores mantiveram compras seletivas e reposição curta, sem ampliar estoques diante das incertezas sobre o giro e a recomposição das margens.
A melhora da procura ainda não representa uma recuperação ampla do consumo nem compras volumosas. Do lado vendedor, as pedidas foram sustentadas pelas incertezas climáticas e seus reflexos sobre as lavouras, a produção e a qualidade. A retenção, somada à exposição controlada pelos corretores na Bolsa, preservou as referências, mas não eliminou a distância entre os preços solicitados e as propostas dos compradores.
Os lotes comerciais, especialmente de notas 7 e 8, continuam aparecendo por amostras, enquanto os melhores padrões são mais escassos. Na Zona Cerealista de São Paulo, negócios pontuais de feijão nota 8,5, entre R$ 330 e R$ 335 por saca (sc), não ganharam escala.
Nas lavouras, foram relatados valores entre R$ 260 e R$ 270/sc para os comerciais e de R$ 280 a R$ 310/sc para padrões de notas 8,5 a 9,5. Já as pedidas de R$ 320 a R$ 330/sc não representam negócios confirmados.
“A diferença entre pedidas e negócios realizados continua sendo o principal limitador da formação de uma referência firme”, observa Oliveira.
No preço na origem (FOB), Mato Grosso foi destaque, com indicações para o extra ao redor de R$ 300/sc. São Paulo, Minas Gerais e Goiás tiveram poucas alterações, com referências entre R$ 343 e R$ 345/sc, R$ 328 e R$ 330/sc e R$ 318 e R$ 320/sc, respectivamente.
A safra paulista começa a influenciar a formação dos preços, mas ainda faltam dados de volume, qualidade e ritmo de comercialização para medir sua pressão. Uma entrada maior de produto poderá ampliar a concorrência e testar a resistência dos vendedores, sobretudo nos padrões comerciais. A qualidade irregular, porém, tende a manter a segmentação do mercado.
No curto prazo, a sustentação dos melhores padrões dependerá da procura e da escassez de lotes bem apresentados. A recuperação exigirá compras mais frequentes dos empacotadores.
“A necessidade de caixa pode reduzir a retenção na origem, mas, sem maior absorção, as pedidas tendem a permanecer nominais e a liquidez, amarrada”, avalia o analista.
O avanço das indicações em Mato Grosso ainda precisa de confirmação por operações e volume antes de ser interpretado como um movimento mais amplo do mercado.
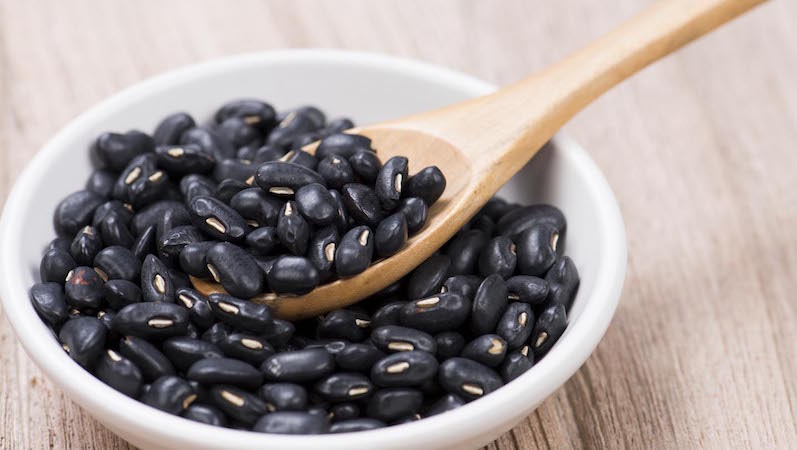
Feijão preto mantém negócios escassos e referências sustentadas pela restrição da oferta
O mercado do feijão preto também atravessou a semana travado, com compras pontuais e pouca absorção da oferta. As amostras continuam circulando, mas os empacotadores não ampliam estoques além da reposição imediata. A restrição da oferta doméstica e a resistência dos vendedores preservam as referências, sem comprovar fortalecimento do consumo.
A qualidade dos lotes, a necessidade de caixa e a recomposição das margens seguem condicionando as negociações, mantendo a liquidez restrita mesmo com amostras disponíveis.
No preço na origem (FOB) do extra tipo 1, o interior de São Paulo indicava entre R$ 325 e R$ 327/sc, enquanto o Paraná apresentava referências de R$ 294 a R$ 296/sc, sem mudanças relevantes. Santa Catarina devolveu parte dos ganhos recentes e retornou à região de R$ 300/sc, em um ajuste localizado.
Nas negociações por amostras, surgiram indicações de R$ 340/sc CIF São Paulo para o produto argentino importado e de R$ 330/sc para o nacional. Outras ofertas variaram de R$ 280 a R$ 310/sc, conforme a qualidade.
“São referências, não negócios recorrentes”, destaca Oliveira.
Com o dólar acima de R$ 5,80, a reposição externa fica mais cara, favorecendo relativamente o produto nacional, mas sem garantir demanda.
As importações totais de feijão em outubro somaram aproximadamente 6,33 mil toneladas, volume quatro vezes superior ao registrado em outubro de 2025, tendo a Argentina como principal fornecedora.
No curto prazo, a sustentação dependerá da postura dos vendedores e da retomada da reposição.
“Sem compras frequentes, referências tendem a permanecer nominais, com ajustes por qualidade e origem”, aponta o analista.
Luciana Abdur – luciana.abdur@safras.com.br (Agência Safras)
Copyright 2026