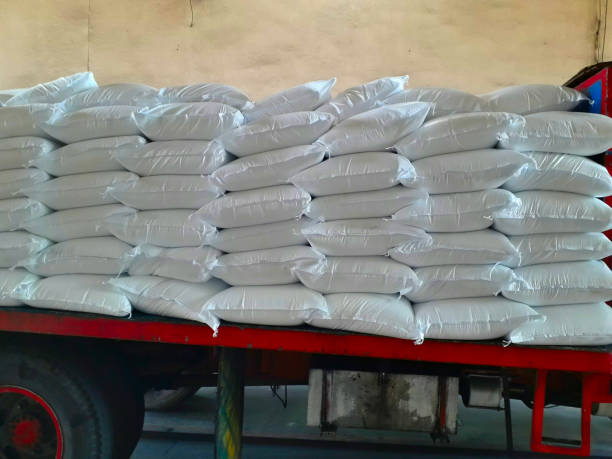
Según el reporte semanal de Ingeniería en Fertilizantes, la actividad de importación de nitrogenados mostró dinamismo, con negocios cerrados hacia la cota de los US$500/t CFR y un line-up muy activo para septiembre-octubre.
Según los analistas, los importadores aceleraron compras ante el riesgo de mayores alzas por la escalada de tensiones en el Golfo Pérsico y el encarecimiento del gas europeo; la prima Argentina sobre Brasil se sostiene en torno a US$20/t, en línea con el promedio histórico (US$21/t).
De otro lado, el mercado de fosfatados continúa paralizado con un CFR de reposición Argentina/Uruguay cediendo a US$870-880/t (DAP US$870-875/t; MAP US$880-885/t) y la prima sobre Brasil se amplía a +US$30/t.
La demanda física de maíz y soja recién se reactiva, con retraso frente a la historia, y sin incentivo financiero para compras spot: los precios domésticos (US$980-1.005/t FCA) ya cotizan en línea con la paridad de importación
En el acumulado de importaciones de enero a agosto, tanto nitrogenados como fosfatados acumulan una
demora de 14-17% frente a 2025 y al promedio de 5 años.
El reporte toma el indicador como una señal de alerta, dado que la demanda física viene firme y la urea internacional ya recuperó todo lo cedido en agosto, por lo que un ritmo de reposición más lento que el habitual deja a la plaza más expuesta a tensiones de abastecimiento y a nuevas subas hacia el pico de siembra de maíz.
Agosto ya mostró la primera reacción: la urea importó 244 mil t el mayor volumen mensual de la serie 2025-26 (+77% i.a.), mientras MAP (-86% i.a.) y UAN (-85% i.a.) profundizaron su freno, el segmento con mayor riesgo de desabastecimiento si la demanda fosfatada se reactiva de golpe con la siembra gruesa.