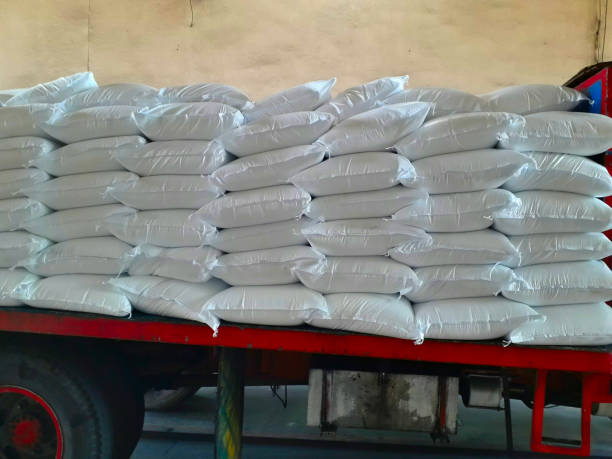
La importación de nitrogenados en Argentina continúa activa ante el cierre de la siembra de trigo y la ventana crítica de fertilización del maíz de primera.
Según Ingeniería en Fertilizantes, se cerraron negocios de urea granular no china en US$515-520/t CFR, con partidas de origen chino en el piso (US$505/t), mientras los traders ya apuntan la próxima ronda hacia US$535-540/t CFR. L
La prima argentina sobre Brasil se ubica en +US$25/t, en línea con el promedio histórico (US$21/t) y explicada por peajes/dragado del Paraná y menor liquidez local.
Del lado de los fosfatados, el mercado continúa paralizado sin cargamentos confirmados, en un mercado internacional de comportamiento divergente.
Las evaluaciones CFR locales cedieron a IS$865-880/t (DAP US$865-870; MAP US$870-880), comprimiendo la prima sobre Brasil a +US$10-30/t, que retorna hacia el diferencial histórico (+US$20/t) tras los máximos de +US$45-50/t de fines de agosto.